COLOMBIA (Pulso) — Confirmado. Gustavo Petro publicó cuatro certificados de tribunales de Estados Unidos. Los documentos proceden de fiscalías de Nueva York, Texas y Florida.
Según el expresidente, los certificados prueban que no tiene "ningún tipo de proceso judicial en curso" en ese país. El mensaje se difundió en redes sociales.
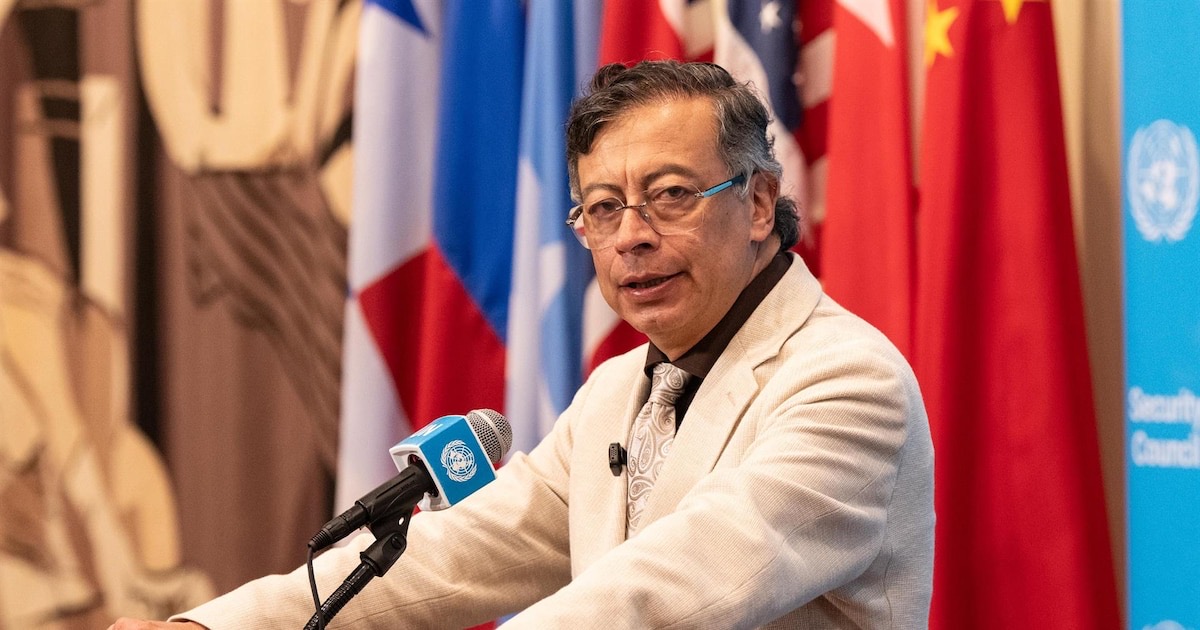
Petro vincula su presencia en la lista de la Oficina de Control de Activos Extranjeros (OFAC) del Departamento del Tesoro con su discurso en la Asamblea General de Naciones Unidas en Nueva York, hace un año. Según él, la inclusión responde a haber denunciado el genocidio en Gaza.
La OFAC incluyó en octubre de 2025 a Petro, a la entonces primera dama Verónica Alcocer, a su hijo Nicolás Petro y al ministro del Interior, Armando Benedetti. La razón citada son supuestos vínculos con el narcotráfico. La decisión llegó en plena tensión bilateral y meses antes de que Petro dejara el poder. Le sucedió Abelardo de la Espriella.
La sanción tiene consecuencias concretas. Los bienes de los designados que se encuentren en Estados Unidos quedan bloqueados y deben reportarse a la OFAC. Las entidades en las que la persona tenga un 50% o más también quedan bloqueadas. Además, se prohíben las transacciones de ciudadanos estadounidenses o de personas en Estados Unidos que involucren bienes o intereses de los designados.
En julio, Petro pidió "cordialmente" al presidente Donald Trump que lo retirara de la lista, según informó la Presidencia de Colombia un mes antes de su salida del cargo. La Casa Blanca no se pronunció públicamente sobre el contenido de esa conversación. Petro destacó en ella la labor de Colombia contra el narcotráfico.
El caso deja una pregunta abierta: los certificados prueban la ausencia de procesos judiciales, pero no explican por qué figura en la lista. Esa explicación sigue sin aparecer en el comunicado oficial del Departamento del Tesoro.
Para el lector que sigue el dinero y la libertad económica, el punto es concreto. Una sanción de este tipo puede bloquear activos y restringir transacciones sin que el afectado tenga una condena. El contribuyente y el inversor ven cómo el Estado de un tercer país decide sobre bienes privados. Esa es la discusión de fondo que el caso pone sobre la mesa.